
يطرح اللبنانيون سؤالًا يبدو بسيطًا في ظاهره، لكنه يقع في قلب الأزمة المالية: إذا كان مصرف لبنان يمتلك قبل تفاقم الأزمة أصولًا واحتياطيات أجنبية كبيرة، فلماذا لم يمنع هذا الاحتياطي الانهيار؟ وأين ذهبت هذه الأموال؟ وهل كانت أصلًا أموال المودعين؟
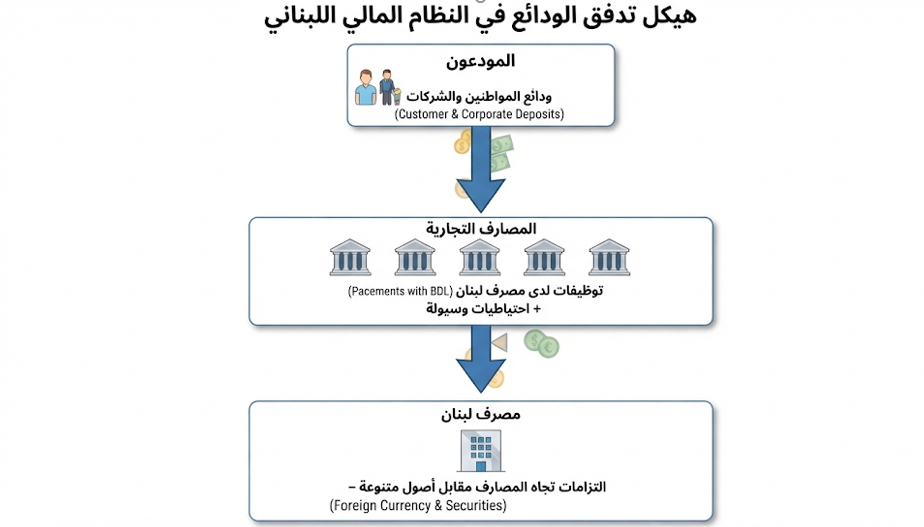
تتطلب الإجابة التمييز بين ثلاثة أمور مختلفة: أصول مصرف لبنان، والتزاماته تجاه المصارف التجارية، وودائع المواطنين لدى هذه المصارف. فالقول إن احتياطي مصرف لبنان هو أموال المودعين ليس دقيقًا من الناحية المحاسبية، لكن القول إنه لا يرتبط بها هو أيضًا غير صحيح. إذ إن جزءًا مهمًا من أصول المصرف المركزي ارتبط بالتزاماته تجاه المصارف التجارية، التي تشكل ودائع المواطنين المصدر الأساسي لجزء كبير من مواردها.
ما هو الاحتياطي، ولماذا يهم؟
يتصور كثير من اللبنانيين أن احتياطي مصرف لبنان يشبه خزنة مغلقة تحتوي على أموال جاهزة لتلبية احتياجات الدولة والمواطنين. لكن الاحتياطيات الأجنبية الرسمية هي أصول خارجية تحت سيطرة السلطات النقدية (مصرف لبنان)، ويمكن استخدامها لتلبية احتياجات ميزان المدفوعات، وتمويل المدفوعات الخارجية، والتدخل في سوق الصرف، ومواجهة الصدمات الخارجية.
يتكوّن الاحتياطي الأجنبي عادةً من مجموعة من الأصول الرئيسية:
• العملات الأجنبية: تشمل النقد والودائع بالعملات الأجنبية، مثل الدولار واليورو، لدى المصارف والمؤسسات المالية الخارجية، وهي من أكثر مكونات الاحتياطي سيولة.
• الأوراق المالية الأجنبية: مثل سندات وأذونات الخزينة الصادرة عن دول أجنبية، وتختلف درجة سيولتها بحسب طبيعتها وظروف السوق.
• الذهب: أصل احتياطي يمكن أن يشكل مخزنًا للقيمة، لكنه لا يوفر سيولة نقدية فورية ما لم يُبع أو يُستخدم في عمليات مالية.
• حقوق السحب الخاصة: أصول احتياطية دولية يخصصها صندوق النقد الدولي للدول الأعضاء، ويمكن استخدامها في معاملات محددة وفقًا لقواعد الصندوق، لكنها ليست عملة متداولة بحد ذاتها.
لا تعني القيمة الإجمالية لهذه المكونات أن جميعها متاحة للاستخدام الفوري. فالأصول تختلف من حيث السيولة وإمكانية التصرف بها، كما أن الذهب رغم أهميته في تكوين الاحتياطيات، لا يُعد جزءًا من الموجودات الأجنبية السائلة بالمعنى النقدي المباشر. ومن هنا، فإن تقييم قدرة مصرف لبنان على التدخل أو الوفاء بالتزاماته يتطلب النظر إلى الموجودات الأجنبية السائلة، وليس إلى إجمالي الأصول وحده. كما ان جزءًا مهمًا من أصول مصرف لبنان الأجنبية ارتبط بالتزاماته تجاه المصارف التجارية، لكن هذه العلاقة لا تعني أن الاحتياطي بأكمله يشكل أموالًا حرة يمكن للمصرف المركزي التصرف بها. إذ إن طبيعة الالتزامات تختلف بين الودائع وشهادات الإيداع والاحتياطيات الإلزامية والتوظيفات الأخرى. لذلك، لا يمكن تقييم قدرة المصرف المركزي على استخدام أصوله الأجنبية من خلال قيمتها الإجمالية فقط، بل يجب النظر أيضًا إلى طبيعتها ومدى سيولتها والالتزامات المقابلة لها.
من أين جاء الاحتياطي الحالي بعد الأزمة؟
1- ما تبقى من الاحتياطيات السابقة
استُخدم جزء من أصول مصرف لبنان خلال الأزمة في تمويل الاستيراد والدفاع عن سعر الصرف وتغطية التزامات مختلفة، لكن الرصيد الحالي لا يمثل ببساطة ما تبقى من احتياطي عام 2019، إذ تأثر خلال السنوات اللاحقة بعمليات شراء العملات الأجنبية والمدفوعات والتغيرات في قيمة بعض الأصول.
2- شراء الدولارات من السوق المحلية
ساهم شراء مصرف لبنان للدولارات من السوق في زيادة موجوداته الأجنبية بعد الأزمة. فالدولارات المتداولة في الاقتصاد تأتي من التحويلات والسياحة والصادرات وغيرها، ويزداد احتياطي المصرف المركزي عندما يشتري جزءًا منها. وقد ارتفعت موجوداته الأجنبية بنحو 372 مليون دولار بين نيسان 2025 ونيسان 2026، من نحو 11.06 إلى 11.43 مليار دولار، في وقت أشار فيه مصرف لبنان إلى شراء العملات الأجنبية وتدفقاتها إلى السوق ضمن العوامل المساهمة في هذا الارتفاع.
3- التحويلات والسياحة والاقتصاد النقدي
استمرت التحويلات من المغتربين والإيرادات السياحية وبعض الأنشطة التجارية، لكن ليس كل دولار يدخل الاقتصاد يتحول إلى احتياطي لدى مصرف لبنان. فالجزء الذي يصبح من موجوداته الأجنبية هو ما يشتريه أو يكتسبه المصرف من خلال عملياته. لذلك، تمثل هذه التدفقات مصادر للدولار في الاقتصاد، وليس مصادر مباشرة للاحتياطي.
4- وقف تمويل الدولة ورفع الدعم
ساهم وقف تمويل الحكومة من الموجودات الأجنبية، وإنهاء معظم برامج الدعم، والحد من إصدار العملة المحلية في تخفيف الضغوط على الاحتياطي. ووفق تقرير بنك الاعتماد اللبناني، ارتفعت الموجودات الأجنبية بنحو 2.87 مليار دولار بين مطلع آب 2023 ومنتصف تموز 2026، في ظل هذه السياسة النقدية. لكن هذه العوامل خففت الاستنزاف وساهمت في تحسن الموجودات، ولا يمكن اعتبارها وحدها مصادر مباشرة لتكوين الاحتياطي.
الخاتمة
إن وجود احتياطي أجنبي كبير لدى مصرف لبنان قبل الأزمة لم يكن كافيًا لمنع الانهيار، لأن المشكلة لم تكن في حجم الأصول وحده، بل في طبيعة الالتزامات المقابلة لها وفي الاختلالات المالية والنقدية التي تراكمت لسنوات. ومع تراجع تدفقات العملات الأجنبية وتزايد الطلب على الدولار، استُخدمت الموجودات الأجنبية للدفاع عن سعر الصرف وتمويل الاستيراد وتغطية التزامات مختلفة، من دون أن تعالج الأسباب البنيوية للأزمة. لذلك، لم يكن الاحتياطي ضمانة لمنع الانهيار، بل أداة لمواجهة الضغوط والصدمات لفترة محدودة، في ظل استمرار الاختلالات البنيوية. ومع استمرار الاختلالات وتراجع الثقة، تحول جزء من هذه الموجودات إلى مورد محدود في مواجهة التزامات كبيرة.
أما وجود نحو 11.4 مليار دولار في نهاية تموز من الموجودات الأجنبية السائلة باستثناء الذهب لدى مصرف لبنان اليوم، فلا يعني وجود فائض نقدي حر، ولا يعني أن الأزمة المصرفية قد عولجت أو أن حقوق المودعين أصبحت قابلة للاسترداد. فمعالجة الأزمة تتطلب معالجة الفجوة المالية، وإعادة هيكلة القطاع المصرفي، ومعالجة أصول مصرف لبنان والتزاماته، ووضع مسار واضح لمعالجة حقوق المودعين.
ومن هنا، فإن ارتفاع الموجودات الأجنبية السائلة أو استقرارها يمكن أن يعزز قدرة المصرف المركزي على إدارة التدفقات النقدية الأجنبية، لكنه لا يشكل بحد ذاته دليلًا على التعافي المالي أو استعادة الثقة بالقطاع المصرفي.
أكاديمي وباحث اقتصادي

